Domain fitnessphysio.ch kaufen?
Wir ziehen mit dem Projekt
fitnessphysio.ch um.
Sind Sie am Kauf der Domain
fitnessphysio.ch interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain fitnessphysio.ch kaufen?
Was ist der Unterschied zwischen § 48 ESTG und § 13 ESTG?
Der Unterschied zwischen § 48 ESTG und § 13 ESTG liegt in ihrem Anwendungsbereich. § 48 ESTG regelt die Besteuerung von Einkünften aus Kapitalvermögen, während § 13 ESTG die Besteuerung von Einkünften aus Vermietung und Verpachtung betrifft. Beide Paragraphen enthalten spezifische Regelungen und Vorschriften für die jeweiligen Einkunftsarten. **
Wann Freistellungsbescheinigung 48b EStG?
Die Freistellungsbescheinigung nach § 48b EStG wird benötigt, um sicherzustellen, dass bei bestimmten Zahlungen keine Kapitalertragsteuer einbehalten wird. Sie dient als Nachweis dafür, dass der Empfänger steuerlich als nicht meldepflichtig gilt. Die Bescheinigung muss rechtzeitig vor der Zahlung beantragt werden, da sie für das jeweilige Kalenderjahr gilt. Es ist ratsam, die Freistellungsbescheinigung frühzeitig zu beantragen, um Verzögerungen zu vermeiden und sicherzustellen, dass sie rechtzeitig vor der Zahlung vorliegt. Letztendlich liegt es im Interesse des Zahlenden, sicherzustellen, dass die Freistellungsbescheinigung rechtzeitig vorliegt, um potenzielle Steuerprobleme zu vermeiden. **


Ähnliche Suchbegriffe für EStG
Top-Angebote
Produkte zum Begriff EStG:
-
Max Lowenstein - Yoga for Inflexible People: Improve Mobility, Strength and Balance with This Step-by-Step Starter Programme - Preis vom 06.11.2026 00:10:14 hBinding : Taschenbuch, Edition : New, Label : Eddison Books Ltd, Publisher : Eddison Books Ltd, medium : Taschenbuch, numberOfPages : 160, publicationDate : 2020-01-09, authors : Max Lowenstein, Liz Lowenstein, ISBN : 18590645585,96 CHF*Versand: 4,99 CHFSichere Weiterleitung zum Anbieter
-
Roger Frampton - Mobility for life: Das neue Beweglichkeitstraining für zuhause. Nur 10 Minuten am Tag und ohne Geräte. Mobility Training mit dem eigenen Körpergewicht für deine Beweglichkeit und Longevity - Preis vom 06.11.2026 00:10:14 hBinding : Taschenbuch, Label : Copress, Publisher : Copress, medium : Taschenbuch, numberOfPages : 160, publicationDate : 2024-08-08, authors : Roger Frampton, ISBN : 37679130708,16 CHF*Versand: 4,99 CHFSichere Weiterleitung zum Anbieter
-
Core Principles of Group Psychotherapy: An Integrated Theory, Research, and Practice Training Manual (AGPA Group Therapy Training and Practice) - Preis vom 06.11.2026 00:10:14 hBrand : Routledge, Binding : paperback, Edition : 1, Label : Core Principles of Group Psychotherapy : An Integrated Theory, Research, and Practice Training Manual (AGPA Group Therapy Training and Practice), NumberOfItems : 1, medium : paperback, numberOfPages : 228, publicationDate : 2019-08-28, releaseDate : 2019-08-28, languages : english, ISBN : 036720309X29,94 CHF*Versand: 4,99 CHFSichere Weiterleitung zum Anbieter
-
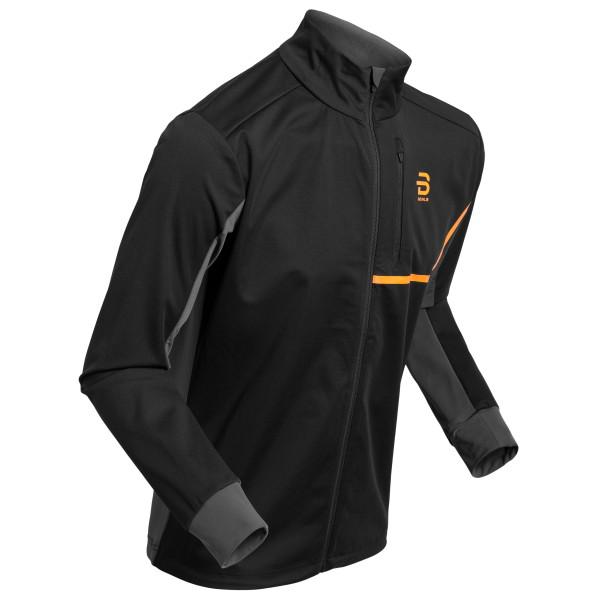
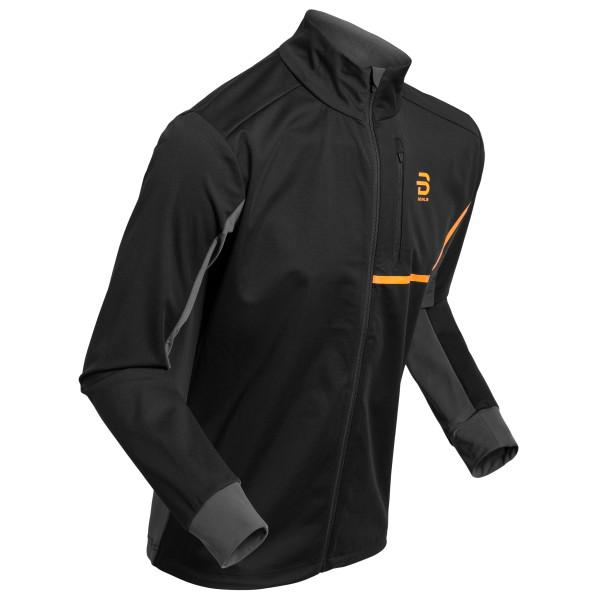
Daehlie - Jacket Mobility - Langlaufjacke Gr S schwarzJacke für endlose Tage im Schnee - Farbe: Schwarz; Gr: S; Highlights: Ohne Kapuze, PFC-/PFAS-frei, Stretch, Wasserdicht, Winddicht; geeignet für Langlauf; Material: Hauptmaterial: 100% Polyester, Materialbehandlung: DWR-imprägniert, Materialbehandlung: TPU-beschichtet; Weitere Top-Angebote von Daehlie im Online-Shop von Berg-Freunde.ch bestellen!158,95 CHF*Versand: 0,00 CHFSichere Weiterleitung zum Anbieter


-
Was ist 37b EStG?
Das 37b EStG bezieht sich auf die steuerliche Behandlung von Sachbezügen, die Arbeitnehmer von ihrem Arbeitgeber erhalten. Diese Sachbezüge sind bis zu einem bestimmten Betrag steuerfrei. Dazu zählen beispielsweise Gutscheine, Tankkarten oder Warengutscheine. Arbeitgeber müssen diese Sachbezüge jedoch korrekt abrechnen und versteuern, um steuerliche Konsequenzen zu vermeiden. Es ist wichtig, dass Arbeitnehmer und Arbeitgeber die Regelungen des 37b EStG genau kennen und einhalten, um steuerliche Vorteile zu nutzen und mögliche Bußgelder zu vermeiden. **
-
Was bedeutet 37b EStG?
Was bedeutet 37b EStG? Der § 37b des Einkommensteuergesetzes regelt die Besteuerung von geldwerten Vorteilen, die Arbeitnehmer durch die private Nutzung von betrieblichen Elektro- und Hybridfahrzeugen erhalten. Diese Vorteile werden pauschal mit einem Prozent des Bruttolistenpreises pro Monat versteuert. Dadurch soll die Nutzung umweltfreundlicher Fahrzeuge gefördert werden. Arbeitnehmer können jedoch unter bestimmten Voraussetzungen eine geringere Besteuerung beantragen, wenn sie nachweisen, dass sie das Fahrzeug überwiegend dienstlich nutzen. Insgesamt soll die Regelung Anreize für die Nutzung von umweltfreundlichen Fahrzeugen im Betrieb schaffen. **
-
Was fällt unter 35a EStG?
Unter 35a EStG fällt die Förderung der Elektromobilität in Form von Steuererleichterungen. Konkret bedeutet das, dass Arbeitgeber ihren Mitarbeitern steuerfreie Vorteile für die Nutzung von Elektro- und Hybridfahrzeugen gewähren können. Dazu zählen beispielsweise die Überlassung von Ladestationen, die Übernahme von Stromkosten für das Laden des Dienstfahrzeugs oder auch die Bereitstellung von Jobtickets für den öffentlichen Nahverkehr. Diese Maßnahmen sollen Anreize schaffen, um den Umstieg auf umweltfreundliche Verkehrsmittel zu fördern und die CO2-Emissionen im Verkehrssektor zu reduzieren. **
-
Wer braucht eine Freistellungsbescheinigung 48 EStG?
Eine Freistellungsbescheinigung nach § 48 EStG wird benötigt, wenn ein Auftraggeber Zahlungen an einen Auftragnehmer leistet, der selbstständig tätig ist. Der Auftragnehmer kann diese Bescheinigung beantragen, um zu belegen, dass er von der Abführung von Steuern befreit ist. Dies ist insbesondere relevant, um eine Doppelbesteuerung zu vermeiden. Ohne Freistellungsbescheinigung müsste der Auftraggeber die Steuern einbehalten und an das Finanzamt abführen. In vielen Fällen wird die Freistellungsbescheinigung daher als Nachweis der steuerlichen Unbedenklichkeit benötigt. **
Was sind sachzuwendungen nach 37b EStG?
Sachzuwendungen nach § 37b EStG sind steuerlich begünstigte Zuwendungen, die Unternehmen an ihre Mitarbeiter, Kunden oder Geschäftspartner machen. Dabei handelt es sich um Sachgeschenke oder Sachleistungen, die bis zu einem bestimmten Betrag pro Jahr steuerfrei sind. Diese Regelung soll Anreize schaffen, um die Motivation der Mitarbeiter zu steigern oder die Kundenbindung zu stärken. Zu den Sachzuwendungen zählen beispielsweise Gutscheine, Prämien, Incentives oder andere Aufmerksamkeiten in Sachform. Unternehmen können diese steuerfreien Zuwendungen als Betriebsausgaben geltend machen. **
Wann Gewinnermittlung nach 4 Abs 3 EStG?
Die Gewinnermittlung nach § 4 Abs. 3 EStG erfolgt in der Regel am Ende des Geschäftsjahres, also zum Bilanzstichtag. Dabei werden alle betrieblichen Erträge und Aufwendungen berücksichtigt, um den Gewinn des Unternehmens zu ermitteln. Dieser Gewinn bildet die Grundlage für die Besteuerung des Unternehmens. Es ist wichtig, dass die Gewinnermittlung ordnungsgemäß und nach den gesetzlichen Vorschriften erfolgt, um steuerliche Konsequenzen zu vermeiden. Unternehmen sollten daher ihre Gewinnermittlung sorgfältig dokumentieren und gegebenenfalls von einem Steuerberater prüfen lassen. **
Top-Angebote
Produkte zum Begriff EStG:
-
Seer, Prof. Dr. Roman - Einkommensteuergesetz (EStG): Kommentar - Preis vom 06.11.2026 00:10:14 hBinding : Gebundene Ausgabe, Edition : 2024, Label : Verlag Dr. Otto Schmidt, Publisher : Verlag Dr. Otto Schmidt, medium : Gebundene Ausgabe, numberOfPages : 3256, publicationDate : 2024-03-18, releaseDate : 2024-03-18, publishers : Seer, Prof. Dr. Roman, ISBN : 350423106853,97 CHF*Versand: 4,99 CHFSichere Weiterleitung zum Anbieter
-
Patrick Meinart - Zurück zur Beweglichkeit: Mobility-Training für Einsteiger - Preis vom 06.11.2026 00:10:14 hBrand : Riva, Binding : Taschenbuch, Label : Riva, Publisher : Riva, medium : Taschenbuch, numberOfPages : 224, publicationDate : 2020-06-16, releaseDate : 2020-06-16, authors : Patrick Meinart, ISBN : 37423131429,63 CHF*Versand: 4,99 CHFSichere Weiterleitung zum Anbieter
-
Max Lowenstein - Yoga for Inflexible People: Improve Mobility, Strength and Balance with This Step-by-Step Starter Programme - Preis vom 06.11.2026 00:10:14 hBinding : Taschenbuch, Edition : New, Label : Eddison Books Ltd, Publisher : Eddison Books Ltd, medium : Taschenbuch, numberOfPages : 160, publicationDate : 2020-01-09, authors : Max Lowenstein, Liz Lowenstein, ISBN : 18590645585,96 CHF*Versand: 4,99 CHFSichere Weiterleitung zum Anbieter
-
Roger Frampton - Mobility for life: Das neue Beweglichkeitstraining für zuhause. Nur 10 Minuten am Tag und ohne Geräte. Mobility Training mit dem eigenen Körpergewicht für deine Beweglichkeit und Longevity - Preis vom 06.11.2026 00:10:14 hBinding : Taschenbuch, Label : Copress, Publisher : Copress, medium : Taschenbuch, numberOfPages : 160, publicationDate : 2024-08-08, authors : Roger Frampton, ISBN : 37679130708,16 CHF*Versand: 4,99 CHFSichere Weiterleitung zum Anbieter
-
Was ist der Unterschied zwischen § 48 ESTG und § 13 ESTG?
Der Unterschied zwischen § 48 ESTG und § 13 ESTG liegt in ihrem Anwendungsbereich. § 48 ESTG regelt die Besteuerung von Einkünften aus Kapitalvermögen, während § 13 ESTG die Besteuerung von Einkünften aus Vermietung und Verpachtung betrifft. Beide Paragraphen enthalten spezifische Regelungen und Vorschriften für die jeweiligen Einkunftsarten. **
-
Wann Freistellungsbescheinigung 48b EStG?
Die Freistellungsbescheinigung nach § 48b EStG wird benötigt, um sicherzustellen, dass bei bestimmten Zahlungen keine Kapitalertragsteuer einbehalten wird. Sie dient als Nachweis dafür, dass der Empfänger steuerlich als nicht meldepflichtig gilt. Die Bescheinigung muss rechtzeitig vor der Zahlung beantragt werden, da sie für das jeweilige Kalenderjahr gilt. Es ist ratsam, die Freistellungsbescheinigung frühzeitig zu beantragen, um Verzögerungen zu vermeiden und sicherzustellen, dass sie rechtzeitig vor der Zahlung vorliegt. Letztendlich liegt es im Interesse des Zahlenden, sicherzustellen, dass die Freistellungsbescheinigung rechtzeitig vorliegt, um potenzielle Steuerprobleme zu vermeiden. **
-
Was ist 37b EStG?
Das 37b EStG bezieht sich auf die steuerliche Behandlung von Sachbezügen, die Arbeitnehmer von ihrem Arbeitgeber erhalten. Diese Sachbezüge sind bis zu einem bestimmten Betrag steuerfrei. Dazu zählen beispielsweise Gutscheine, Tankkarten oder Warengutscheine. Arbeitgeber müssen diese Sachbezüge jedoch korrekt abrechnen und versteuern, um steuerliche Konsequenzen zu vermeiden. Es ist wichtig, dass Arbeitnehmer und Arbeitgeber die Regelungen des 37b EStG genau kennen und einhalten, um steuerliche Vorteile zu nutzen und mögliche Bußgelder zu vermeiden. **
-
Was bedeutet 37b EStG?
Was bedeutet 37b EStG? Der § 37b des Einkommensteuergesetzes regelt die Besteuerung von geldwerten Vorteilen, die Arbeitnehmer durch die private Nutzung von betrieblichen Elektro- und Hybridfahrzeugen erhalten. Diese Vorteile werden pauschal mit einem Prozent des Bruttolistenpreises pro Monat versteuert. Dadurch soll die Nutzung umweltfreundlicher Fahrzeuge gefördert werden. Arbeitnehmer können jedoch unter bestimmten Voraussetzungen eine geringere Besteuerung beantragen, wenn sie nachweisen, dass sie das Fahrzeug überwiegend dienstlich nutzen. Insgesamt soll die Regelung Anreize für die Nutzung von umweltfreundlichen Fahrzeugen im Betrieb schaffen. **
Ähnliche Suchbegriffe für EStG
-
Core Principles of Group Psychotherapy: An Integrated Theory, Research, and Practice Training Manual (AGPA Group Therapy Training and Practice) - Preis vom 06.11.2026 00:10:14 hBrand : Routledge, Binding : paperback, Edition : 1, Label : Core Principles of Group Psychotherapy : An Integrated Theory, Research, and Practice Training Manual (AGPA Group Therapy Training and Practice), NumberOfItems : 1, medium : paperback, numberOfPages : 228, publicationDate : 2019-08-28, releaseDate : 2019-08-28, languages : english, ISBN : 036720309X29,94 CHF*Versand: 4,99 CHFSichere Weiterleitung zum Anbieter
-
Daehlie - Jacket Mobility - Langlaufjacke Gr S schwarzJacke für endlose Tage im Schnee - Farbe: Schwarz; Gr: S; Highlights: Ohne Kapuze, PFC-/PFAS-frei, Stretch, Wasserdicht, Winddicht; geeignet für Langlauf; Material: Hauptmaterial: 100% Polyester, Materialbehandlung: DWR-imprägniert, Materialbehandlung: TPU-beschichtet; Weitere Top-Angebote von Daehlie im Online-Shop von Berg-Freunde.ch bestellen!158,95 CHF*Versand: 0,00 CHFSichere Weiterleitung zum Anbieter
-
Daehlie - Jacket Mobility - Langlaufjacke Gr M schwarzJacke für endlose Tage im Schnee - Farbe: Schwarz; Gr: M; Highlights: Ohne Kapuze, PFC-/PFAS-frei, Stretch, Wasserdicht, Winddicht; geeignet für Langlauf; Material: Hauptmaterial: 100% Polyester, Materialbehandlung: DWR-imprägniert, Materialbehandlung: TPU-beschichtet; Weitere Top-Angebote von Daehlie im Online-Shop von Berg-Freunde.ch bestellen!158,95 CHF*Versand: 0,00 CHFSichere Weiterleitung zum Anbieter
-
Daehlie - Jacket Mobility - Langlaufjacke Gr L schwarzJacke für endlose Tage im Schnee - Farbe: Schwarz; Gr: L; Highlights: Ohne Kapuze, PFC-/PFAS-frei, Stretch, Wasserdicht, Winddicht; geeignet für Langlauf; Material: Hauptmaterial: 100% Polyester, Materialbehandlung: DWR-imprägniert, Materialbehandlung: TPU-beschichtet; Weitere Top-Angebote von Daehlie im Online-Shop von Berg-Freunde.ch bestellen!158,95 CHF*Versand: 0,00 CHFSichere Weiterleitung zum Anbieter
-
Was fällt unter 35a EStG?
Unter 35a EStG fällt die Förderung der Elektromobilität in Form von Steuererleichterungen. Konkret bedeutet das, dass Arbeitgeber ihren Mitarbeitern steuerfreie Vorteile für die Nutzung von Elektro- und Hybridfahrzeugen gewähren können. Dazu zählen beispielsweise die Überlassung von Ladestationen, die Übernahme von Stromkosten für das Laden des Dienstfahrzeugs oder auch die Bereitstellung von Jobtickets für den öffentlichen Nahverkehr. Diese Maßnahmen sollen Anreize schaffen, um den Umstieg auf umweltfreundliche Verkehrsmittel zu fördern und die CO2-Emissionen im Verkehrssektor zu reduzieren. **
-
Wer braucht eine Freistellungsbescheinigung 48 EStG?
Eine Freistellungsbescheinigung nach § 48 EStG wird benötigt, wenn ein Auftraggeber Zahlungen an einen Auftragnehmer leistet, der selbstständig tätig ist. Der Auftragnehmer kann diese Bescheinigung beantragen, um zu belegen, dass er von der Abführung von Steuern befreit ist. Dies ist insbesondere relevant, um eine Doppelbesteuerung zu vermeiden. Ohne Freistellungsbescheinigung müsste der Auftraggeber die Steuern einbehalten und an das Finanzamt abführen. In vielen Fällen wird die Freistellungsbescheinigung daher als Nachweis der steuerlichen Unbedenklichkeit benötigt. **
-
Was sind sachzuwendungen nach 37b EStG?
Sachzuwendungen nach § 37b EStG sind steuerlich begünstigte Zuwendungen, die Unternehmen an ihre Mitarbeiter, Kunden oder Geschäftspartner machen. Dabei handelt es sich um Sachgeschenke oder Sachleistungen, die bis zu einem bestimmten Betrag pro Jahr steuerfrei sind. Diese Regelung soll Anreize schaffen, um die Motivation der Mitarbeiter zu steigern oder die Kundenbindung zu stärken. Zu den Sachzuwendungen zählen beispielsweise Gutscheine, Prämien, Incentives oder andere Aufmerksamkeiten in Sachform. Unternehmen können diese steuerfreien Zuwendungen als Betriebsausgaben geltend machen. **
-
Wann Gewinnermittlung nach 4 Abs 3 EStG?
Die Gewinnermittlung nach § 4 Abs. 3 EStG erfolgt in der Regel am Ende des Geschäftsjahres, also zum Bilanzstichtag. Dabei werden alle betrieblichen Erträge und Aufwendungen berücksichtigt, um den Gewinn des Unternehmens zu ermitteln. Dieser Gewinn bildet die Grundlage für die Besteuerung des Unternehmens. Es ist wichtig, dass die Gewinnermittlung ordnungsgemäß und nach den gesetzlichen Vorschriften erfolgt, um steuerliche Konsequenzen zu vermeiden. Unternehmen sollten daher ihre Gewinnermittlung sorgfältig dokumentieren und gegebenenfalls von einem Steuerberater prüfen lassen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.